FONTI FOSSILI | 126 ARTICOLI
The Middle East crisis has dealt a major supply shock to global natural gas markets. The gradual easing in market balances that had been underway since the second half of 2025 was significantly disrupted by the de facto closure of the Strait of Hormuz following the outbreak of the war in the Middle East at the end of February 2026. The disruption of liquefied natural gas (LNG) flows through the Strait – which had accounted for almost 20% of global LNG supply – has resulted in strong price volatility.
Thermal coal returned to the energy agenda in 2026, not as a reversal of the energy transition, but as a hedge against volatile LNG and gas markets. South African RB1 Coal, a premium export-grade thermal coal benchmark, averaged around $98/t FOB Richards Bay in Q1 2026, increased to $109/t in Q2, and eased to $107/t in July–August as the geopolitical premium began to fade.For Europe, the importance of coal does not l ie in a broad recovery in consumption.
Il carbone termico è tornato al centro del dibattito energetico nel 2026, e non perché si sia fatto un passo indietro nella transizione energetica, ma perché il suo utilizzo è stato necessario come copertura contro la volatilità dei mercati del GNL e del gas.
La crisi mediorientale ha inferto un grave shock all'offerta sui mercati globali del gas naturale. Il graduale riequilibrio del mercato, in atto dalla seconda metà del 2025, è stato significativamente interrotto dalla chiusura di fatto dello Stretto di Hormuz a seguito dello scoppio della guerra in Medio Oriente alla fine di febbraio 2026. L'interruzione dei flussi di gas naturale liquefatto (GNL) attraverso lo Stretto – che rappresentavano quasi il 20% dell'offerta globale di GNL – ha provocato una forte volatilità dei prezzi.
l 17 giugno a Roma presso il Centro Studi Americnai si è tenuto un altro evento promosso da Assogasliquidi-Federchimica, dopo quello di novembre e gennaio e nel quale è stato presentato lo studio svolto da BIP dal titolo: “Il mercato del GNL nel 2025: stato dell’arte e prospettive di sviluppo - Presentazione Report 2025”. Occasione di dibattito, ma anche di esposizione di criticità e soluzioni, l’evento ha visto la partecipazione tanto del mondo dell’impresa, quanto di quello delle istituzioni.
Il 17 giugno a Roma presso il Centro Studi Americani si è tenuto un altro evento promosso da Assogasliquidi-Federchimica, dopo quello di novembre e gennaio e nel quale è stato presentato lo studio svolto da BIP dal titolo: “Il mercato del GNL nel 2025: stato dell’arte e prospettive di sviluppo - Presentazione Report 2025”. Occasione di dibattito, ma anche di esposizione di criticità e soluzioni, l’evento ha visto la partecipazione tanto del mondo dell’impresa, quanto di quello delle istituzioni. Quest’ultimo, in particolare, è stato molto ricco di relatori e foriero di idee e di valutazioni.
Il mercato italiano del GNL mostra un andamento sostanzialmente stabile. Dopo anni caratterizzati da forte volatilità dei prezzi energetici, incertezza normativa e rallentamento degli investimenti, il 2025 segna una fase di consolidamento per la filiera nazionale del gas naturale liquefatto. Secondo il rapporto realizzato da BIP Consulting per Assogasliquidi-Federchimica, i consumi complessivi hanno raggiunto circa 231 mila tonnellate, registrando un incremento dell'11% rispetto all'anno precedente.
Assogasliquidi anche quest’anno ha ritenuto utile e necessario poter tracciare un bilancio del 2025 del settore del GNL e del bioGNL nel nostro paese – non solo a livello numerico e statistico – ma anche per comprendere meglio lo stato dell’arte delle misure necessarie a garantire una forte ripresa del trend di sviluppo del mercato.
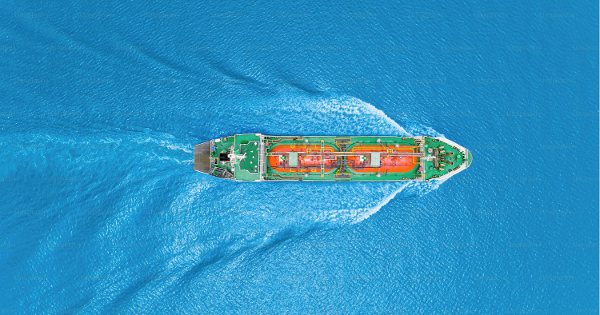
The Strait of Hormuz is no longer fully blocked for LNG tankers, with a handful of cargoes having been exported east from the Gulf. However, we do not yet expect a full restart of the lost LNG production from Qatar and the UAE that makes up around 20% of the world’s LNG capacity. The vital shipping route has never been entirely shut to traffic. Throughout the crisis that began with US strikes on Iran on 28 February, some vessels have made crossings of the strait.
Lo Stretto di Hormuz non è più completamente bloccato e qualche metaniera, poche, è riuscita ad attraversarlo. Tuttavia, non ci aspettiamo ancora una ripresa completa della produzione di GNL persa da Qatar ed Emirati Arabi Uniti, che rappresenta circa il 20% della capacità mondiale di GNL. In questa vicenda merita rilevare un dato importante: questa vitale rotta marittima non è mai stata completamente chiusa al traffico.