Il prezzo del gas a ottobre 2026 è risalito quasi a toccare i 90 €/MWh, un livello tre volte superiore a quello precedente la prima crisi energetica del 2022, ma ancora contenuto rispetto agli oltre 300 €/MWh fatti registrare nel momento di maggior picco (nell’agosto del 2022) e che speriamo di non rivedere, anche se la tensione sui mercati (con gli stoccaggi europei ai minimi storici per il periodo) non lasciano presagire nulla di buono. Nel medesimo intervallo temporale (dall’inizio del 2022 ad oggi) il prezzo della benzina è cresciuto del 25% (con un aggravio di oltre 40 centesimi di € al litro) e quel del gasolio di oltre il 51% (+77 centesimi di € al litro), nonostante la sequela di interventi, sia governativi che “privati” che si sono susseguiti in questo tumultuoso 2026.
Le recenti tensioni geopolitiche hanno evidenziato inoltre, dopo diversi anni, una rinnovata convergenza – purtroppo al rialzo – delle dinamiche di prezzo di gas e petrolio. La crescente integrazione internazionale del gas naturale liquefatto (GNL) e l'esposizione comune agli shock geopolitici, dalla Russia al Golfo, stanno incrementando la vulnerabilità complessiva dei sistemi energetici ancora fortemente dipendenti dai combustibili fossili.
Sembrerebbe il quadro ideale per favore l’elettrificazione ed il progressivo distacco dalle fonti fossili, non solo per gli usi legati alla produzione di calore (nel residenziale e per i processi industriali), ma anche per quanto riguarda i trasporti.
Eppure non è così. Anzi, la situazione in Italia su questo fronte è addirittura peggiorata. Il Documento di Descrizione degli Scenari 2026, appena rilasciato da Terna e Snam con l’obiettivo di rivedere l’evoluzione del sistema energetico italiano nell’orizzonte 2040, è categorico sul punto: “La domanda elettrica (al 2030) cresce fino a 338 TWh, ma meno di quanto previsto nel PNIEC (362 TWh), principalmente per una più lenta elettrificazione dei settori civile e trasporti.” Sono dunque le abitazioni private, con il deciso rallentamento (post Super Ecobonus) nella sostituzione delle caldaie a gas con pompe di calore, ed i trasporti, con l’Italia all’ultimo posto tra i grandi Paesi europei per immatricolazioni di veicoli elettrici, a zavorrare il processo di elettrificazione. Non va tuttavia molto meglio sul fronte delle imprese, dove resta un ostacolo soprattutto la sostituzione del fabbisogno termico ad alta temperatura.
La ragione è comune, ed è purtroppo frutto del paradosso italiano, che ho volutamente richiamato nel titolo. L’Italia è il Paese europeo con il più alto costo dell’elettricità, con differenze impressionanti, se misurate sul dato medio dei primi sei mesi del 2026, con un +30% rispetto alla Germania, +80% rispetto alla Francia, e +106% rispetto alla Spagna. E questo dipende proprio dal fatto che il prezzo dell’elettricità in Italia, a differenza di quanto accade negli altri grandi Paesi Europei, lo fanno sostanzialmente i combustibili fossili, e nello specifico il gas.
Media annua dei prezzi elettrici nei mercati del giorno prima1 nel 20262 (€/MWh)
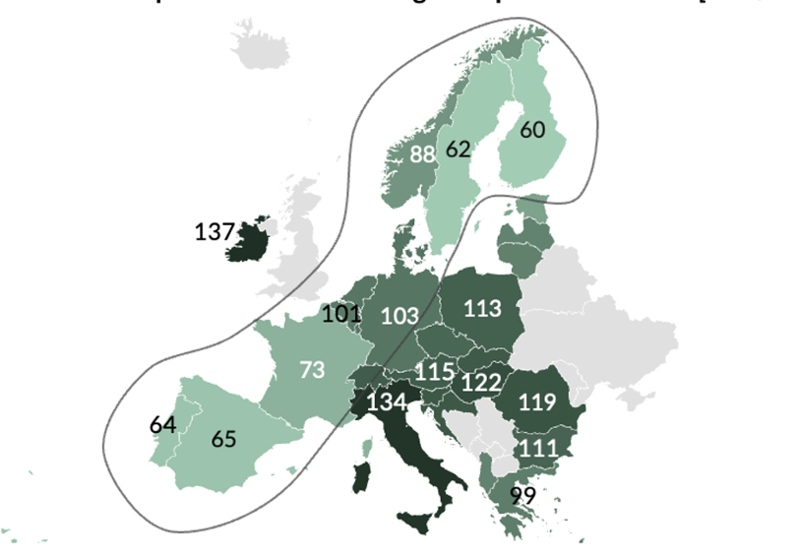
Fonte: rielaborazione E&S su dati Energy Charts.
Note: (1) In presenza di una suddivisione in zone di mercato, sono riportati i prezzi medi per zona calcolati come media non pesata. (2) Dati riferiti ai primi otto mesi dell’anno.
L’elettrificazione non diviene quindi una forma di indipendenza dai combustibili fossili, e dalla loro volatilità di prezzo (drammaticamente amplificata nell’ultimo quinquennio), ma solo una parziale forma di disintermediazione, che non risolve però il problema. Non è un caso allora, ed anzi il continuo clamore nel dibattito pubblico attorno agli eccezionali prezzi dell’energia elettrica la acuisce ancora di più, che vi sia più diffidenza da parte dei consumatori e delle imprese circa le diverse forme di elettrificazione, sia quelle legate al calore che ai trasporti. Ed è così che il paradosso diventa circolo vizioso.
È possibile invertire la tendenza? O siamo destinati come Paese a convivere con questo paradosso?
La risposta è complessa. Esiste ovviamente una soluzione strutturale, che è quella di far divenire le fonti non emissive e non dipendenti dai fossili - nel breve e medio termine, quindi, solo le rinnovabili e, come eventualità di lungo termine e a determinate condizioni, il nucleare – la componente preponderante nella generazione di elettricità. È soluzione questa troppe volte rimandata e afflitta dai cronici ritardi nei nostri processi autorizzativi e dall’altalenante supporto dell’opinione pubblica e della politica allo sviluppo delle rinnovabili.
Ve ne è però anche un’altra, di molto più breve termine, e che coinvolge soprattutto i cittadini e le imprese. È quella di aumentare la propria indipendenza nella produzione di energia elettrica sfruttando i progressi della generazione distribuita e dei sistemi di storage. Se l’energia che ci serve per l’elettrificazione è, infatti, intrinsecamente a costo più basso (gli LCOE, levelized cost of energy, degli impianti fotovoltaici di taglia media sono decisamente inferiori ai 90 €/MWh e vanno a sostituire, nell’autoconsumo, l’intero costo in bolletta dell’elettricità… o del carburante, se vengono usati per alimentare le auto elettriche). Se l’elettricità prodotta in loco, oltre ad essere più economica, ha anche un profilo di costo stabile nel tempo, perché completamente indipendente dalle fluttuazioni della materia prima. Se lo stoccaggio in batteria consente di massimizzarne l’utilizzo locale e di prolungare l’effetto benefico della produzione. Allora, questa combinazione di fattori può rendere l’elettrificazione la scelta da compiere, anche ed anzi soprattutto oggi e nel nostro contesto.
C’è bisogno di questa consapevolezza da parte dei clienti finali, siano essi individui o imprese, ma c’è bisogno di questa consapevolezza anche da parte di progettisti e fornitori, che ancora troppo spesso procedono per silos e faticano ad offrire soluzioni integrate e realmente rispondenti ai bisogni di elettrificazione. C’è ancora spazio per rendere virtuoso il ciclo dell’elettrificazione, anche in Italia.