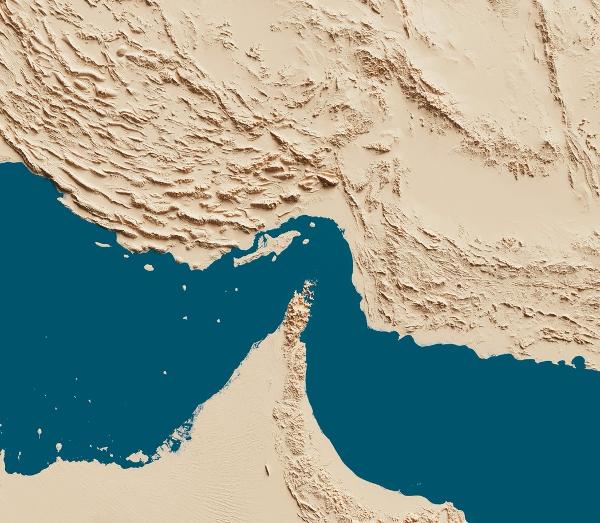
La sovrapposizione di crisi regionali sta imponendo all’Arabia Saudita un ripensamento delle proprie priorità strategiche e di politica estera nel Golfo Persico e in Medio Oriente. La guerra in Iran e le tensioni attorno allo Stretto di Hormuz, seguite dalla ripresa delle ostilità in Yemen e dall’insicurezza nel Mar Rosso, si intrecciano con le instabilità nel Corno d’Africa (dalla fragilità somala alla guerra civile in Sudan, fino alle tensioni tra Etiopia ed Eritrea e nel Tigray). Questa esposizione simultanea mette in discussione la strategia di de-escalation e normalizzazione diplomatica perseguita da Mohammed bin Salman per favorire la trasformazione economica del Regno degli al-Saud. Pur senza abbandonare il dialogo, oggi Riyadh sembra orientarsi verso una postura più assertiva, fondata su una maggiore attenzione alla deterrenza e alla protezione delle infrastrutture strategiche.
Un cambiamento che riflette una contraddizione strutturale del modello saudita. La sicurezza e la prosperità del Regno dipendono dalla stabilità interna e del proprio vicinato, oltre che dalla continuità delle esportazioni energetiche, indispensabili per sostenere le finanze pubbliche e finanziare il progetto “Vision 2030”. L’attuale contesto mette sotto pressione entrambe le condizioni: l’instabilità regionale moltiplica le minacce alla sicurezza, mentre quella dei collegamenti commerciali compromette la prevedibilità delle forniture. La crisi investe, quindi, la sostenibilità di una strategia nazionale fondata sulla possibilità di preservare lo sviluppo economico dalle turbolenze geopolitiche circostanti.
Una prima conseguenza del contesto emerge nella geografia delle esportazioni del Golfo Persico. Le restrizioni alla navigazione attraverso Hormuz hanno spinto Riyadh a rafforzare il ricorso all’oleodotto East-West, che collega i giacimenti orientali al terminale di Yanbu, sul Mar Rosso, con una capacità di circa 7 milioni di barili giornalieri. Questa soluzione consente di aggirare Hormuz, ma trasferisce parte dell’esposizione verso un altro spazio conteso. Mentre le spedizioni verso il Mediterraneo possono raggiungere Suez evitando Bab el-Mandeb, quelle dirette verso l’Asia lungo la rotta meridionale restano vulnerabili alla pressione degli Houthi. Si aggiunge il rischio terrestre, emerso con le interruzioni dell’East-West attribuite ad attacchi con droni provenienti dall’Iraq. La diversificazione delle rotte aumenta dunque la flessibilità saudita, senza sottrarla alle crisi regionali.
In questo quadro, la ripresa delle ostilità dopo la fragile tregua del 2022 ha riportato gli Houthi al centro delle preoccupazioni del regno saudita. La minaccia interessa navigazione, impianti energetici, porti e aeroporti, con potenziali ripercussioni su poli strategici come Yanbu e Ras Tanura. La pressione del movimento yemenita segue una logica asimmetrica: attacchi circoscritti possono accrescere i costi assicurativi, ostacolare le spedizioni e imporre maggiori investimenti nella difesa, senza compromettere stabilmente la produzione. Per un Paese chiamato a proteggere infrastrutture distribuite su un territorio vastissimo e su due versanti marittimi, questa minaccia rischia di disperdere le risorse militari e indebolire la credibilità della deterrenza.
La dimensione regionale della crisi è accentuata dai rapporti tra gli Houthi e l’Iran, che tuttavia non esauriscono le motivazioni del movimento yemenita. Quest’ultimo persegue obiettivi autonomi, dal consolidamento territoriale al riconoscimento politico e al rafforzamento della propria posizione negoziale. Teheran può beneficiare della pressione su un partner strategico degli Stati Uniti senza dirigere necessariamente ogni operazione. Emerge così una convergenza di interessi che rende più complessa una soluzione esclusivamente militare.
Sul piano energetico, l’insicurezza non implica necessariamente una contrazione duratura delle esportazioni. Dopo gli attacchi di settembre all’East-West, il 6 ottobre scorso Riyadh ha annunciato il ripristino di flussi pari a circa 5,8 milioni di barili giornalieri, su una capacità massima di 7 milioni. Un segnale di resilienza che non elimina, tuttavia, i maggiori costi logistici e l’incertezza sulle forniture. Il progetto saudita di portare entro il 2028-2029 la capacità di esportazione tramite oleodotti fino a 10 milioni di barili giornalieri conferma la volontà di ridurre la dipendenza dagli stretti marittimi, pur senza eliminare le vulnerabilità delle infrastrutture alternative.
Questa esposizione investe direttamente le ambizioni di Mohammed bin Salman. Il programma “Vision 2030” punta a trasformare l’Arabia Saudita in un polo logistico, finanziario e turistico internazionale, riducendone la dipendenza dalle entrate petrolifere. Il progetto richiede stabilità, infrastrutture affidabili e fiducia degli investitori esteri. Anche senza danni materiali significativi, l’aumento del rischio percepito e il possibile rinvio degli investimenti possono produrre conseguenze economiche e reputazionali durature, compromettendo la credibilità del processo di diversificazione.
La crisi energetica si traduce così in un dilemma politico-strategico. Il passaggio a una postura più assertiva risponde alla necessità di rafforzare la deterrenza, ma rischia di riaprire dinamiche conflittuali che Riyadh aveva cercato di contenere diplomaticamente. La protezione delle infrastrutture resta inoltre legata alle capacità statunitensi, mentre la cautela di Washington e degli alleati europei verso un maggiore coinvolgimento militare evidenzia i limiti delle garanzie esterne. La missione navale europea ASPIDES può contribuire alla sicurezza della navigazione, senza neutralizzare le minacce provenienti dallo Yemen. Il Patto della Mecca, sottoscritto nell’agosto 2026 con Turchia e Pakistan, rappresenta un tentativo di diversificare le garanzie attraverso la difesa reciproca e la cooperazione militare, ma non sostituisce il ruolo americano. Riyadh deve quindi bilanciare deterrenza e negoziato, lì dove un’escalation militare potrebbe prolungare il conflitto, mentre un’intesa con gli Houthi rischierebbe di rafforzarne il peso politico.
Pertanto, la crisi nell’ampio quadrante strategico evidenzia i limiti di un modello fondato su centralità energetica, stabilizzazione diplomatica e trasformazione economica. La simultaneità delle minacce costringe Riyadh a riconsiderare il rapporto tra sicurezza nazionale, autonomia strategica e garanzie esterne. Il nodo non è soltanto difendere le esportazioni, ma impedire che l’instabilità regionale condizioni le scelte politiche ed economiche del Regno. Il paradosso saudita consiste nel poter continuare a influenzare l’offerta petrolifera globale senza controllare pienamente le condizioni geopolitiche che ne garantiscono l’accesso ai mercati. La gestione di questa contraddizione sarà decisiva per l’affidabilità energetica di Riyadh e per il suo ruolo nei futuri equilibri mediorientali.