L’Europa si avvia verso l’inverno in un contesto caratterizzato da una doppia criticità: scorte di gasolio e di gas naturale al di sotto della media, importazioni limitate e una ridotta capacità di sostituire un combustibile da riscaldamento con un altro. I recenti annunci sul rilascio di riserve petrolifere d’emergenza, la ripresa delle esportazioni di gasolio russo e le ulteriori spedizioni dalla Cina potrebbero offrire un certo sollievo. Tuttavia, la questione fondamentale è se queste misure saranno in grado di stabilizzare i mercati prima che la domanda di riscaldamento invernale raggiunga il suo picco.
A metà ottobre, gli stoccaggi europei di gas naturale erano pieni a circa il 74%, rispetto a una media quinquennale di quasi il 90%. Nel frattempo, secondo i dati di Energy Intelligence, le scorte globali di gasolio sono diminuite di oltre 100 milioni di barili (- 10%) da febbraio. L’AIE stima nel suo ultimo Oil Market Report che le esportazioni combinate di gasolio da Russia e Medio Oriente siano diminuite di 1,3 milioni di barili al giorno; tuttavia, le maggiori esportazioni da diversi paesi, tra cui Cina e Stati Uniti, hanno compensato circa la metà delle perdite, lasciando le esportazioni globali inferiori di 700 mila barili al giorno rispetto a un anno fa.
Non si tratta di numeri incoraggianti per un continente che dipende sia dal gas naturale sia dal gasolio da riscaldamento per garantire il calore a famiglie e imprese. Quando i prezzi del gas naturale aumentano, la produzione di energia elettrica e alcuni consumatori industriali passano a combustibili alternativi. Tuttavia, sostituire il gas naturale con il gasolio diventa notevolmente meno conveniente quando anche i prezzi dei distillati sono eccezionalmente elevati. Allo stesso tempo, la riduzione del consumo di diesel contribuisce in minima parte a ridurre la dipendenza dell’Europa dal GNL importato.
Secondo il World LNG Report 2026 dell’IGU (International Gas Union), circa il 65% delle esportazioni di GNL verso l’Europa viene acquistato tramite contratti spot anziché contratti a lungo termine. La perdita di sostanziali volumi di GNL dal Medio Oriente aumenta l’esposizione dell’Europa alla concorrenza internazionale, in particolare da parte degli acquirenti asiatici. Il risultato è un mercato energetico invernale in cui entrambe le principali fonti di combustibile per il riscaldamento devono affrontare prezzi elevati e riserve limitate. Questo non significa che l’Europa sia inevitabilmente destinata a carenze fisiche. Le scorte esistenti, insieme al flusso continuo delle importazioni e alla flessibilità della domanda, offrono un’importante protezione. Tuttavia, un'ondata di freddo prolungata potrebbe alterare rapidamente l’equilibrio del mercato, specialmente se accompagnata da ulteriori blocchi nelle raffinerie o da interruzioni nel trasporto di GNL.
Due recenti sviluppi potrebbero attenuare la stretta sul gasolio:
- L’AIE ha annunciato il 2 ottobre piani per accelerare il rilascio di scorte d’emergenza, inclusi oltre 20 milioni di barili di gasolio.
- L’accordo tra Trump e Putin potrebbe facilitare circa 13,5 milioni di barili (1,8 milioni di tonnellate metriche) di esportazioni di gasolio russo nei prossimi mesi.
Il grafico seguente mostra come questi sviluppi non siano sufficienti a rimpiazzare la perdita di disponibilità di 1,7 milioni bbl/g nel terzo trimestre di quest'anno, identificata dall’AIE nel suo Oil Market Report di ottobre. Assumendo che tutti questi fattori siano pienamente attuati, la disponibilità dell’offerta globale di diesel registrerebbe comunque un deficit di quasi 0,6 milioni di barili.
Deficit globale di gasolio (milioni bbl/g)
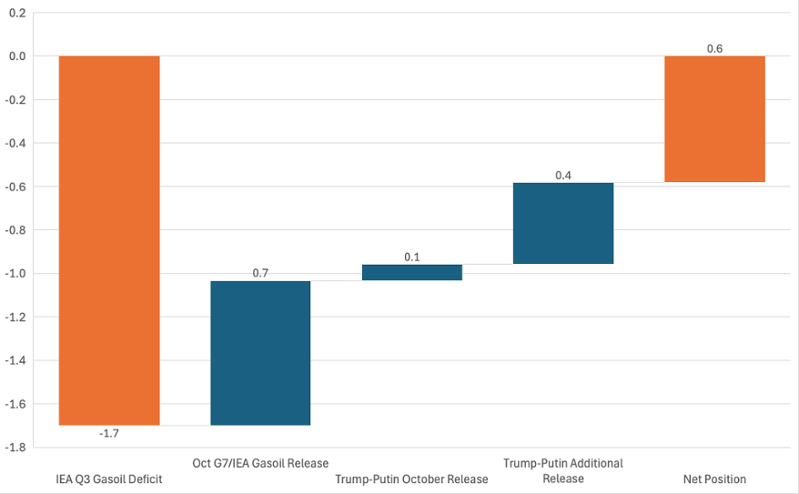
Fonte: Elaborazioni su dati IEA, Reuters, BBC
La sfida immediata non è necessariamente una carenza di combustibile, ma una perdita di resilienza e di flessibilità del mercato. I rilasci d’emergenza di gasolio e la ripresa delle esportazioni russe possono aiutare a stabilizzare i mercati, ma non possono sostituire completamente la produzione persa in Medio Oriente e Russia, eliminare la dipendenza dell’Europa dai carichi spot di GNL, né garantire scorte adeguate durante un inverno più freddo della norma.
L’Europa deve trovare un equilibrio fra tre priorità concorrenti:
- Mantenere il combustibile accessibile nell’immediato.
- Preservare le scorte per il prosieguo dell’inverno.
- Mantenere una sufficiente flessibilità dell’offerta per rispondere a eventuali future interruzioni.
Un inverno mite potrebbe rendere queste sfide più gestibili, ma un freddo prolungato potrebbe evidenziare quanto sia ridotto il margine di errore rimasto.
L’Europa ha varie opzioni, ma la strategia più efficace combinerebbe misure di offerta a breve termine con una gestione coordinata delle scorte e interventi mirati sulla domanda. Tra queste opzioni:
- Coordinare la sicurezza del gas naturale e del gasolio: i governi europei dovrebbero valutare i combustibili per il riscaldamento come una questione integrata di sicurezza energetica, anziché gestire separatamente le scorte di gas naturale e di prodotti petroliferi. Una valutazione comune dei rischi invernali consentirebbe di individuare i paesi e le regioni più esposti a carenze simultanee.
- Dare priorità al gasolio raffinato nei rilasci delle scorte d’emergenza: il rilascio di greggio contribuisce poco a risolvere i problemi immediati di fornitura di gasolio quando la capacità di raffinazione è limitata. Il gasolio raffinato dovrebbe essere indirizzato verso i mercati con maggiori deficit di stoccaggio, preservando al contempo le scorte d’emergenza per gennaio e febbraio.
- Mantenere in funzione le raffinerie europee: i costi crescenti del greggio e il costo elevato dei noli delle petroliere rendono incerti i margini di raffinazione e minacciano i tassi di utilizzo degli impianti. Misure finanziarie o logistiche temporanee volte a prevenire fermi evitabili delle raffinerie potrebbero offrire benefici maggiori rispetto a ulteriori riserve di greggio.
- Assicurare volumi aggiuntivi di GNL riducendo la domanda discrezionale: l’Europa dovrebbe assicurarsi ulteriori carichi di GNL da fornitori affidabili, inclusi gli Stati Uniti, ampliando al contempo i programmi volontari di demand response per l’industria e migliorando le misure di efficienza energetica.
- Proteggere le famiglie vulnerabili senza incentivare consumi non necessari: gli incentivi finanziari mirati sono preferibili a sussidi generici sui prezzi del carburante, che indeboliscono le misure di risparmio energetico e rischiano di aumentare la domanda in momenti di scarsità di offerta.
La domanda fondamentale è se l’Europa riuscirà a ridurre la domanda e a ricostruire la resilienza dell’offerta più velocemente di quanto l’inverno consumi le sue riserve energetiche rimanenti. Al di là di questa stagione invernale, l’Europa dovrà valutare se la capacità di raffinazione residua, gli stoccaggi di gasolio, le infrastrutture di GNL e le interconnessioni transfrontaliere offrano una protezione adeguata contro future interruzioni simultanee dei combustibili.
La traduzione in italiano è stata curata dalla redazione. La versione inglese di questo articolo è disponibile qui