Il conflitto in Ucraina rappresenta uno spartiacque della storia, un cambiamento di paradigma nel senso stabilito da Thomas Kuhn che ha innalzato il concetto di scarsità a nuova bussola per l’energia e cambiamento. A quattro anni e mezzo dall’invasione russa su vasta scala, il conflitto ha assunto una dimensione che trascende il campo di battaglia, divenendo uno dei fattori strutturali degli equilibri energetici e geopolitici globali. In un contesto di crisi geopolitiche interconnesse, la sicurezza energetica si è affermata come priorità strategica. Le fonti energetiche, conseguentemente al conflitto in Ucraina, sono oggi il motore del cambiamento, così come appare evidente nella corsa all’intelligenza artificiale e quantistica. Un conflitto più lungo della Prima Guerra Mondiale ha reso l’energia un fattore geopolitico determinante nel condizionare la politica monetaria globale, le dottrine industriali e lo sviluppo tecnologico.
Se il gas naturale resta il comparto più colpito, il petrolio mantiene un premio di rischio geopolitico. I fertilizzanti, metalli ed elettricità trasmettono le pressioni del conflitto a costi di produzione e filiere produttive. A differenza del petrolio, il gas resta frammentato in mercati regionali condizionati da pipeline, stoccaggio, liquefazione e trasporto marittimo. Un’Europa sempre più dipendente dal GNL oggi compete con l’Asia per attrarre i carichi, mentre gli Stati Uniti d’America si affermano come pivot del sistema[1]. A ottobre 2026, le scorte europee erano prossime al 73%, al di sotto dei livelli dell’anno precedente. Il divario europeo con gli USA è evidente nel confronto tra TTF, scambiato a livelli equivalenti a circa 24–26 dollari per Mbtu, e Henry Hub, intorno ai 3 dollari. La differenza non è soltanto margine per gli esportatori: comprende liquefazione, trasporto, rigassificazione e premio di rischio geopolitico. Per l’industria europea è uno svantaggio competitivo strutturale, particolarmente grave per le filiere energy-intensive.
Diversa la dinamica del petrolio: la presenza russa sul mercato resta rilevante, ma sanzioni, flotte ombra e instabilità sistemica vi hanno incorporato un premio di rischio persistente. Quel che manca nella percezione pubblica sono i costi interconnessi alle dinamiche derivanti da questo e altri conflitti sulla raffinazione. Se il greggio si attesta nei mercati intorno ai 100 dollari al barile, il problema diviene il margine tra il prezzo del petrolio e quello dei prodotti raffinati. Se il differenziale si restringe, il processo diviene antieconomico, spingendo gli impianti a ridurre la produzione. È un paradosso strategico, laddove aumenta il costo dell’energia, può diminuire la convenienza a trasformarla in carburanti. Per l’Europa la tenuta della capacità di raffinazione diventa così una questione di sicurezza economica e autonomia industriale.
La portata sistemica della crisi era emersa dalle stime della Banca Mondiale, che nell’Commodity Markets Outlook di aprile aveva previsto per il 2026 un aumento del 16% dei prezzi complessivi delle materie prime e del 24% di quelli energetici. Il FMI, nel World Economic Outlook di luglio, aveva inoltre evidenziato un deterioramento inflazionistico e la trasmissione dello shock energetico all’economia globale. Il petrolio aveva così agito da primo domino geoeconomico, propagando pressioni sui costi dei trasporti, petrolchimica e chimica di base. Si è consolidato un quadro di crescente scarsità strategica.
I fertilizzanti sono esposti alla volatilità del gas, da cui dipende la produzione di ammoniaca, con ricadute sulla sicurezza alimentare. La corsa ai metalli incorpora la riconfigurazione degli equilibri di potenza con la Banca Mondiale che ha stimato un aumento del 17% dei prezzi di minerali e del 42% di quelli dei metalli preziosi. Rame e alluminio si sono confermati risorse strategiche per l’elettrificazione, le infrastrutture digitali e l’industria della difesa. Il rame ha sostenuto la resilienza delle reti, mentre l’alluminio ha evidenziato la vulnerabilità della manifattura europea alle oscillazioni del mercato del gas, influenzato anche dalle dinamiche del TTF, il principale riferimento europeo per il prezzo di questa commodity.
Il conflitto ha, inoltre, rivelato il costo della corsa all’intelligenza artificiale e alla quantistica. Il recente attacco ucraino ai tre impianti Yandex in Russia, con Mosca che ha attaccato data center e reti di telecomunicazione ucraine, è la plastica rappresentazione di come la scarsità economica e degli approvvigionamenti sia il nuovo cardine nello sviluppo di una competitività militare localizzata i cui effetti si diramano globalmente. Colpire un data center significa colpire elettricità, connettività, dati e capacità informativa, con effetti a cascata sull’economia e spazio informativo. L’energia è ormai l’input primario dello sviluppo dei data center, da cui passa la sfida per il dominio nell’intelligenza artificiale. Lo sviluppo più rilevante dell’ultimo anno è stata la militarizzazione delle infrastrutture digitali: i data center non sono più soltanto asset commerciali, ma nodi della resilienza nazionale. Se la teoria della quarta generazione della guerra, elaborata da William Lind, e il concetto di guerra ibrida, sviluppato da Frank Hoffman, hanno ampliato la comprensione dei conflitti contemporanei, oggi si potrebbe parlare di un “quinto dominio”: le infrastrutture strategiche e critiche attraverso cui passa la competizione tecnologica. Il vincolo non è soltanto la disponibilità di chip o capitali, ma la capacità di fornire energia stabile e competitiva.
Il conflitto in Ucraina ha creato una nuova voce di spesa: la protezione. Le infrastrutture strategiche oggi devono essere progettate per resistere a droni, cyberattacchi, black-out e sabotaggi fisici. La sicurezza è divenuta un costo ricorrente: una pipeline, una sottostazione o un data center non sono completi quando vengono costruiti, ma quando possono essere difesi.
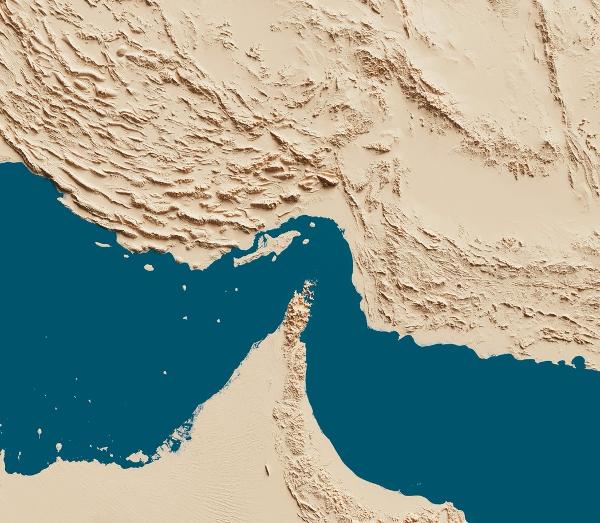
La crisi ucraina e l'instabilità mediorientale hanno ridefinito la geografia energetica. L'Europa è passata dai gasdotti russi alla dipendenza da GNL e logistica marittima, vulnerabile nei chokepoint globali. L'Italia resta un nodo strategico, ma esposto. Lo spread tra TTF e Henry Hub non è dunque una semplice statistica di trading, ma una misura dello svantaggio industriale europeo. Il conflitto in Ucraina, unito ai recenti sforzi e pressioni statunitensi per una mediazione tra gli attori direttamente coinvolti nel conflitto, dimostrano che la resilienza energetica rappresenta il prezzo dell’autonomia e la condizione per competere nel futuro.