Uno degli ostacoli più complessi per la realizzazione degli obiettivi di transizione energetica è rappresentato dalla penetrazione del vettore elettrico nei consumi finali di energia. Mentre l’intensità carbonica del kWh è andata diminuendo negli ultimi anni grazie ad una faticosa ma progressiva espansione delle fonti rinnovabili nella generazione, non analoghi passi avanti sono stati realizzati nella diffusione degli usi elettrici, anche per il fatto che alcuni settori, come quelli dei trasporti e degli usi residenziali, rimangono ancora caratterizzati da una netta prevalenza dell’utilizzo di combustibili fossili difficilmente riducibile.
La centralità del problema è stata risollevata recentemente anche dalla Commissione UE, che nel luglio di quest’anno ha prodotto un “Piano per l’elettrificazione” finalizzato a ridurre gli ostacoli agli utilizzi di tecnologie basate sull’elettricità, ponendo per la prima volta un nuovo ambizioso obiettivo sulla strada della decarbonizzazione, ossia la quota di elettricità sul consumo finale di energia che entro il 2040 dovrà raggiungere il 46%, raddoppiando rispetto alla situazione attuale.
In effetti, in UE il peso dell’elettricità sui consumi energetici finali è pressoché stabile da oltre un decennio su livelli del 22% o di poco superiori (22,8% nel 2024). I Paesi con la maggiore penetrazione sono generalmente quelli con abbondanti risorse rinnovabili (idroelettrico) o uno sviluppato settore nucleare, che favoriscono l'elettrificazione del riscaldamento e dei processi industriali, come Norvegia (48% ca.), Svezia (33%), Francia (26%). Il contenuto prezzo dell’energia elettrica assicurato (tecnicamente o politicamente) da queste fonti è la ragione principale del maggior impiego dell’elettricità.
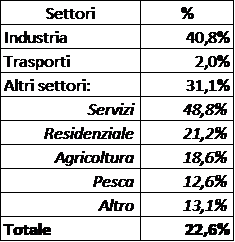
Anche in Italia - dove il fabbisogno elettrico ha raggiunto il massimo di 340 TWh nel 2007 prima della crisi economico/finanziaria, per poi intraprendere un trend decrescente stabilizzatosi negli ultimi due anni sui 312 TWh (nel 2026 la domanda è in crescita soprattutto per le interminabili ondate di calore) - la penetrazione dell’energia elettrica procede finora molto lentamente, nonostante le previsioni ottimistiche degli scenari di decarbonizzazione. Nel 2000 era del 19,6% e negli ultimi dieci anni è rimasta intorno al 22% con un incremento medio molto basso, per segnare il 22,6% nel 2025 (vd. grafico). La tabella che segue mostra la situazione nei vari settori.
Elettrificazione nei vari settori in Italia nel 2025
Fonte: Elaborazioni dell’autore su dati MASE
L’industria ha il più alto livello di elettrificazione (40,8%), grazie all'utilizzo diffuso di macchinari, forni elettrici e processi di automazione. Storicamente rappresenta la quota maggiore dei consumi elettrici nazionali (43% nel 2025), pur in un contesto di riduzione della domanda per cambiamenti nel tessuto produttivo, progressiva riduzione dei comparti ad alta intensità energetica a favore di altri meno energivori, delocalizzazione di fasi produttive, aumento dell’efficienza energetica. I trasporti registrano, invece, la percentuale più bassa (2%), connessa quasi interamente agli utilizzi delle ferrovie, mentre nel trasporto stradale, marittimo e nell’aviazione i combustibili fossili risultano ancora nettamente preponderanti. Anche l’elettrificazione degli usi residenziali appare lenta (21,2%), dove i consumi elettrici hanno mostrato una sostanziale stabilità in termini assoluti, come risultato di due effetti opposti, ossia aumento dell’uso di apparecchiature elettroniche e riduzione dei consumi per singolo dispositivo.
Il Piano Nazionale Integrato Energia e Clima (PNIEC) elaborato nel 2024, considera scenari al 2030 di sensibile aumento dell’elettrificazione per una percentuale del 27% circa. Si tratterebbe di una crescita in pochi anni di diversi punti a fronte di una quasi stagnazione che si protrae da diverso tempo. Al momento la realizzabilità di tale obiettivo appare improbabile.
Dinamiche dell’elettrificazione in Italia
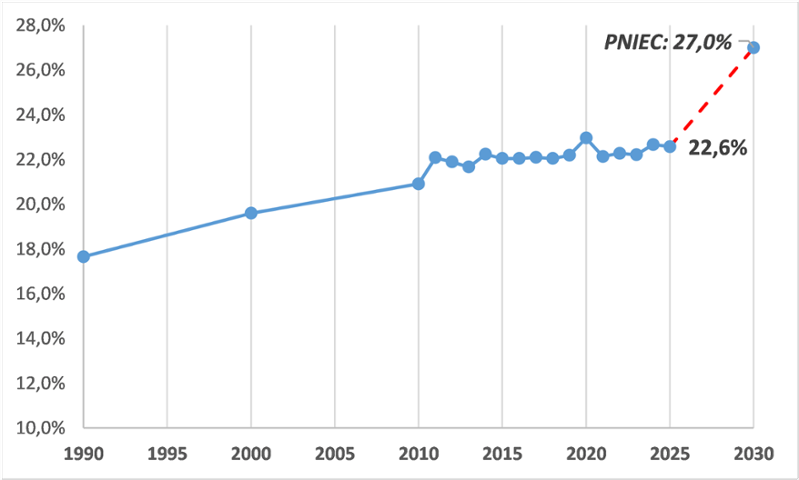
Fonte: elaborazioni dell’autore su dati MASE
Infatti, le spinte maggiori dovrebbero giungere da una rapida crescita della mobilità elettrica su strada e dall’aumento degli usi elettrici nel settore residenziale per diffusione delle pompe di calore in sostituzione delle caldaie a gas fossile e all'elettrificazione progressiva dei sistemi di cottura e climatizzazione. Ma sono note le attuali difficoltà di diversa natura e i ritmi di crescita inferiori alle attese per queste soluzioni.
Proprio nei giorni scorsi, in occasione della revisione biennale dei loro scenari previsionali, Terna e Snam hanno rielaborato le cifre spostando in avanti, rispetto al documento governativo, le prospettive di elettrificazione, rivedendo nel medio termine al ribasso la domanda elettrica e al rialzo i consumi attesi di gas. Lo scenario “Best Estimate” elaborato dai due TSO è basato “sulle dinamiche già osservabili e iniziative con elevata probabilità di realizzazione”, dove “l’elettrificazione dei consumi finali procede gradualmente nei settori civile e dei trasporti con evoluzione che segue le tendenze storiche”. I vettori energetici tradizionali sono visti mantenere entro il 2030 un ruolo sempre prevalente in molti usi finali. Mentre le fonti rinnovabili elettriche arrivano a coprire il 63% del fabbisogno nazionale di elettricità nel 2030, in linea con il PNIEC, la domanda elettrica è attesa crescere fino a 338 TWh, meno di quanto previsto nel PNIEC (362 TWh), principalmente per una più lenta elettrificazione dei settori civile e trasporti, in parte compensata dalla crescita dei data center, che al 2030 contribuiscono per circa 15 TWh alla domanda elettrica (ma si tratta per lo più di domanda addizionale e non sostitutiva). Ciò, secondo i TSO, porterebbe ad una percentuale complessiva di elettrificazione del 25%, comunque abbastanza ottimistica.
In sostanza, tenendo conto dell’Electrification Action Plan” della Commissione e di altre analisi in materia, emergono rilevanti ostacoli economici, tecnologici e culturali all’aumento degli usi elettrici. Una delle cause messa più frequentemente in rilievo è costituita dal prezzo relativo di elettricità e gas, ancora più alto il primo anche per oneri di rete, costi di sistema e fiscalità. Inoltre, importanti costi iniziali di investimento ripagati solo nel tempo, liquidità disponibile, tassi di rinnovo del parco auto e del parco caldaie, costituiscono altri importanti fattori che influenzano le decisioni dei consumatori. Esistono poi barriere tecnologiche in comparti hard to electrify, in quanto una parte dei consumi finali non ha una soluzione elettrica tecnicamente e commercialmente già disponibile, o problematiche infrastrutturali per esempio in relazione agli usi negli edifici. Infine, impattano anche le abitudini dei consumatori, le disponibilità al cambiamento, l’attrattività dei prodotti offerti.
Alcuni di questi ostacoli appaiono parzialmente superabili in modo graduale, attraverso interventi di policy stabili nel medio-lungo termine, sviluppi tecnologici e investimenti in R&S, azioni di informazione e indirizzo atte a supportare i consumatori nelle proprie scelte. Quel che resta molto incerto è il tempo in cui questo processo possa effettivamente realizzarsi.