“Dobbiamo superare l'idea che clima ed economia siano in conflitto: possono procedere insieme”. Sono queste le parole che il Commissario europeo per il clima Wopke Hoekstra ha pronunciato lo scorso luglio, in occasione della presentazione della proposta di Direttiva tesa a modificare l’ETS. Apriamo questo articolo con questa frase perché sintetizza il nocciolo della questione e del dibattito in corso: per alcuni la difesa del clima non danneggia l'economia anzi, sotto certe condizioni, è un volano della sua crescita; per altri, i due poli non sono conciliabili e il primo rappresenta un peso che rischia di affondare il secondo. Per i primi, l'Unione Europea può costruire una sua leadership industriale e ambientale proprio sul perno della difesa climatica. Per i secondi, in UE sarebbe già in atto una deindustrializzazione originata proprio dagli oneri e dall'intransigenza del Green Deal. Da una parte la luce, dall'altra il buio. Chi ha ragione?
La domanda, che ha origini antiche - ben precedenti la nascita dell’ETS, non essendo altro che una variazione sul tema dell'eterna questione “crescita economica-protezione dell'ambiente: beni sostituti o complementari”? - è rimasta sopita finché l’ETS ha rappresentato un mirabile e innovativo esercizio di politica climatica, che dava lustro all’Europa senza intaccare più di tanto i meccanismi dell’industria e del mercato. Infatti, per molti anni, il problema dell’ETS è stato opposto a quello odierno, ovvero lo strumento era giudicato inutile poiché i prezzi delle quote di CO2 erano troppo bassi. Poi, nemesi della storia, con la riforma del 2019 - che introduceva la Market Stability Reserve - i prezzi hanno cominciato a salire fino a impennarsi con l’abbassamento dei tetti nel 2021, per toccare livelli prima impensabili: si è così passati dall'area 5-10 euro per tonnellata (€/ton) di CO2 a ridosso dei 100 €/ton.
Andamento prezzi dei permessi di emissione €/ton
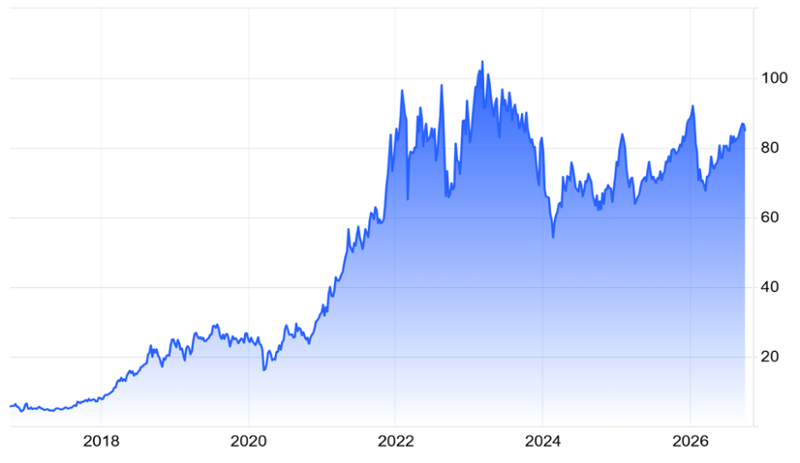
Fonte: Trading Economics
Laddove prima vi era un surplus, oggi vi è una scarsità. Di qui il passaggio da un sistema che aveva alta resa di immagine ma non mordeva, a uno che morde e viene quindi messo in discussione. È in questo contesto che cade la riforma, certo già prevista dai tempi tecnici del Green Deal, ma che assume oggi una forma nuova, proprio in virtù delle tensioni inflazionistiche indotte dalla doppia crisi ucraina-iraniana e dal conseguente difficile momento vissuto dalle famiglie e dall’industria europee. Da ciò emerge un’ipotesi di riforma che addolcisce alcune delle asperità dell’emissions trading europeo e semplifica il compito allo studente. Tra le innovazioni più significative:
- tetti più alti, con il Linear Reduction Factor (LRF) che scende dal 4,4% previsto per il 2028-30 al 3,7% nel 2031-35 e poi all’1,7% dal 2036.
- Utilizzo di 260 MtCO2 di crediti internazionali, che rende possibili LRF meno stringenti.
- Vendita all’asta di 250 milioni di quote i cui proventi finanziano l’acquisto centralizzato da parte della Commissione di un quantitativo equivalente di unità di assorbimento permanente di carbonio (es. cattura diretta del carbonio).
- Quote gratuite che continuano anche dopo il 2030, per proteggere i settori esposti al carbon leakage, ma la cui assegnazione è condizionata all’attuazione di piani di investimento per la decarbonizzazione degli impianti.
In parole semplici, si combatte la scarsità di quote con cap più alti che vengono compensati da quei crediti internazionali che, da Kyoto in poi, e forever rappresentano una via di fuga, una specie di refugium peccatorum degli interventi domestici: taglio di meno in casa mia, ma compenso con tagli in altri paesi. In ultimo, la proposta è ascrivibile a quell'ammorbidimento complessivo delle politiche energetiche europee attivato dopo le elezioni del 2024 che, in certa misura, ha ridimensionato la spinta green dell’UE, mitigandola e incanalandola verso una maggiore attenzione alle esigenze della competitività. Di qui la ricalibrazione del Green Deal con l’introduzione del più business oriented Clean Industrial Deal, e l’annacquamento del divieto alla vendita di auto a benzina e diesel dal 2035, attraverso la sostituzione del divieto totale di emissione con un nuovo obiettivo di riduzione del 90% e l’ammissione di motori termici alimentati con carburanti sostenibili. Tutto ciò per tenere insieme i due corni del problema: clima ed economia. E infatti, si ribadisce il Net Zero, che rimane comunque la stella polare della UE, ma si introducono dei gradi di libertà che dovrebbero rendere la medicina meno amara.
Si torna alle parole di Hoekstra e alla ricerca di quella via intermedia che faccia dell’ETS “uno strumento capace di sostenere gli investimenti, in linea con gli obiettivi dell'Unione in materia di clima, competitività e autonomia energetica”. Di più, il Commissario per il clima si spinge oltre fino ad affermare: “Uniamo un’azione climatica ambiziosa alla competitività, aprendo la strada alla reindustrializzazione dell'Europa e imprimendo una vera accelerazione verso l'indipendenza”. È così? Davvero l’ETS futuro sarà in grado di far convivere la capra della politica ambientale insieme ai cavoli della crescita economica, senza che la prima mangi i secondi?
Cerchiamo di rispondere alla domanda e, per iniziare, riconosciamo i meriti dell’ETS. È un dato di fatto che l’UE sia riuscita ad attuare quel decoupling assoluto crescita-emissioni che rappresenta l’alfa e l’omega della politica ambientale: dal 1990 al 2024 il PIL è cresciuto del 70% ,mentre le emissioni sono scese del 40%. È un ottimo risultato, certo, e viene spesso citato dalla stessa UE come prova del suo agire virtuoso. Esso viene tuttavia ridimensionato quando si considera il dato sulla crescita economica, poiché nello stesso periodo Cina e Stati Uniti sono cresciute rispettivamente del 1600% e 115%. Quindi l’Europa decarbonizza di più ma cresce anche meno, ed è proprio la più bassa crescita rispetto a un paese omologo quale gli USA a indurre alcune perplessità sulla traiettoria europea che sono sfociate, in ultimo, in quella riflessione critica globale che è il Rapporto Draghi. Non solo, se consideriamo l’indicatore sintetico intensità carbonica del PIL (CO2/PIL), emerge che nei 25 anni 1990-2024 l’UE è riuscita a comprimerlo del 65%, numero pari alla performance cinese, e non troppo distante da quella americana (- 55%). Facciamo ora uno zoom sul periodo più recente, 1990-2024, concentrandoci sulle due aree omologhe UE e USA.
UE, USA: variazioni medie annue (2015-2024)
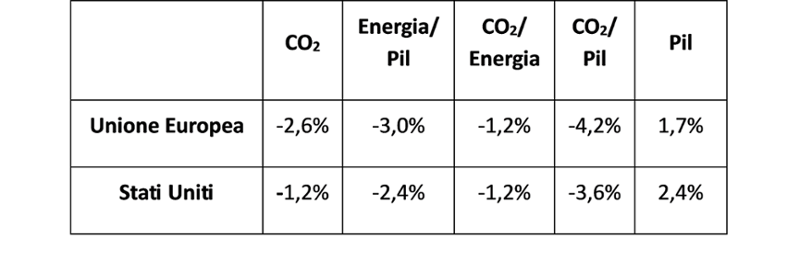
Fonte: elaborazione dell’autore su dati Enerdata
I dati ci dicono che l'Unione Europea ha ridotto le emissioni in misura più che doppia rispetto agli Stati Uniti e che tale risultato può essere solo parzialmente spiegato dalla minore crescita economica (1,7% vs 2,4%), ma è l'effetto, anche, di una reale decarbonizzazione del reddito (-4,2% vs -3,6%) generata non tanto da un mix energetico che diventa più verde in Europa rispetto all'America - l’intensità carbonica dell'energia decresce di entrambe le regioni dell'1,2% - quanto piuttosto da miglioramenti più robusti dell’intensità energetica (-3% vs -2,4%). Si potrebbe concludere che i decrementi dell’intensità energetica siano più figli della deindustrializzazione, e di uno shift verso settori più leggeri dell’economia, che di reali miglioramenti di efficienza. Ma è difficile dimostrarlo, anche perché la contrazione dell’industria in UE è analoga a quella USA (valore aggiunto/PIL: - 2,7% vs -2,5%), mentre è vero che i servizi si espandono in misura maggiore in Europa (+1,2% vs + 0,5%) ma è altrettanto vero che il grado di terziarizzazione è assai più ampio in America (65,9% vs76,4%). In altre parole, è arduo dimostrare che l’intensità energetica in UE scende di più perché l’economia si deindustrializza e si sposta sui servizi. Ragioni di spazio limitano l’approfondimento di questo punto. Ciò che si può dire è che nella buona performance europea sulle emissioni hanno giocato un ruolo tanto la minore crescita economica quanto i maggiori guadagni di efficienza, e che un ruolo positivo l’ha giocato certamente l’ETS, con tetti progressivamente più bassi che hanno indotto, dal 2005 ad oggi, una contrazione delle emissioni nei settori coinvolti del 50%.
D’altra parte, si può tranquillamente affermare che il percorso dell’emissions trading europeo non è stato indenne da errori, a partire dai surplus di quote negli anni seguenti alla crisi del 2008 per finire al dato pessimo relativo alla modesta percentuale delle entrate delle aste delle quote destinata alla decarbonizzazione dell’industria: gli Stati Membri ricevono l’80% degli introiti ma di quell’80% meno del 10% è speso per la decarbonizzazione dell’industria. Di qui la richiesta agli Stati, nel nuovo ETS, di destinare il 50% degli introiti delle aste in investimenti per la decarbonizzazione, e la costituzione di una Industrial Decarbonisation Bank con dotazione stimata di circa 100 miliardi di euro, finanziati con quote ETS.
Per concludere, la riforma si colloca nel solco di quella maggiore attenzione alle esigenze dell’industria, del business e dei cittadini avviata con il Clean Industrial Deal, e rafforzata dall’attuale situazione critica dominata dai colli di bottiglia della supply energetica in Russia e Medio-Oriente, dalla crisi dell’automotive e dalla progressiva erosione del mercato europeo a opera delle crescenti esportazioni cinesi. Basterà? La riforma saprà essere win-win? Riuscirà nel suo doppio intento di ridurre le emissioni rilanciando l’industria? Molto dipenderà dall’approdo finale, da quanto funzioneranno i crediti internazionali - la cui storia, va detto, non brilla di successi - da come saranno disegnati i diversi strumenti e meccanismi, da quanta complessità inutile il regolatore riuscirà ad evitare. Tuttavia, non si può non pensare che la doppia ambizione di tagliare contestualmente emissioni e prezzi ha il sapore di una rimozione di quanto fino ad oggi ci hanno insegnato i modelli sul carbon price - tagli vigorosi richiedono prezzi alti - di una specie di fuga dalle leggi economiche, di qualcosa che assomiglia al sogno.
Nota: Le opinioni espresse in questo articolo sono dell’autore e non vanno ascritte all’azienda nella quale egli lavora.