Fin dalla sua introduzione, l’ETS ha rappresentato una delle applicazioni più avanzate di uno strumento cap-and-trade basato sul mercato all’interno di un’economia integrata di grandi dimensioni. Si fonda sul principio secondo cui l’attribuzione di un prezzo alle emissioni di CO₂ consente di internalizzare le esternalità ambientali e orientare imprese e operatori economici verso scelte produttive a minore intensità carbonica attraverso segnali di mercato.
L’efficacia del sistema dipende quindi dalla capacità del segnale di prezzo di influenzare progressivamente le scelte di produzione, di consumo e di investimento. L’ETS è stato progettato per generare una scarsità crescente nel tempo, in grado di sostenere incentivi strutturali alla decarbonizzazione, mantenendo al contempo flessibilità nell’allocazione degli sforzi di abbattimento.
Tuttavia, l’evoluzione del quadro europeo delle politiche climatiche ha progressivamente ampliato l’interazione tra ETS e obiettivi industriali, tecnologici e geopolitici. Di conseguenza, anche la governance dell’ETS si è progressivamente evoluta. A questa evoluzione istituzionale si aggiunge la crescente rilevanza dei mercati derivati, del banking intertemporale e delle dinamiche forward nella formazione del prezzo. In un mercato orientato alle aspettative future, il prezzo della CO₂ riflette tuttavia sia la scarsità emissiva contemporanea sia - in misura crescente - le aspettative di irrigidimento regolatorio, la domanda di hedging e, in generale, il posizionamento degli intermediari finanziari. Ciò giustifica interrogativi circa il rapporto tra finanziarizzazione, prezzo della CO₂ e capacità di adattamento dell’economia reale.
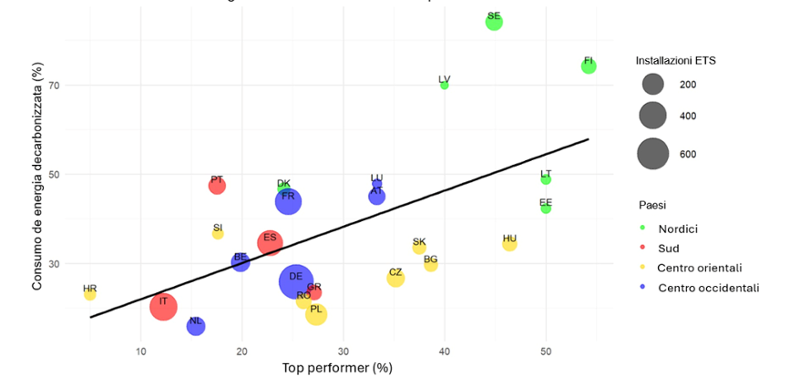
La competitività industriale è un banco di prova. La capacità delle imprese di affrontare la transizione dipende sempre più dalla disponibilità di energia a costi competitivi, dalle infrastrutture di rete e dall'accesso a tecnologie e vettori energetici decarbonizzanti (ad esempio idrogeno e cattura della CO₂) e, più in generale, dalle caratteristiche dei sistemi energetici nazionali. Quest’ultimo aspetto presenta emergenti implicazioni sulla concorrenza intra-europea: infatti, imprese soggette agli stessi obblighi ETS possono operare in condizioni molto diverse, poiché la disponibilità di elettricità decarbonizzata o la possibilità di utilizzare biomasse sostenibili varia sensibilmente tra i Paesi europei. La figura seguente, che va interpretata come correlazione descrittiva, evidenzia una relazione positiva tra la quota di energia pulita nei consumi industriali e la performance delle installazioni nel sistema EU ETS. I paesi con un mix energetico industriale più decarbonizzato tendono, infatti, a presentare una quota più elevata di installazioni classificate come top performer.
Correlazione tra mix energetico dei consumi industriali e performance del sistema ETS
Fonte: Elaborazione dell’Autore su CESISP (2026), ETS Functioning and Directions for Mechanism Improvement
Se le regole dell'ETS sono comuni a livello europeo, le condizioni in cui le imprese devono realizzare la decarbonizzazione restano legate ai contesti nazionali. Dunque, la competitività, oltre a dipendere dall'efficienza e dalle scelte strategiche delle imprese, è influenzata sempre più dal contesto. Ci si chiede allora se la riduzione delle emissioni osservata negli ultimi anni coincida con una reale trasformazione tecnologica dei processi produttivi o se, soprattutto nell'industria hard-to-abate, una parte della diminuzione sia conseguenza della contrazione della capacità produttiva. È necessario distinguere tra la riduzione delle emissioni ottenuta attraverso l'innovazione tecnologica e quella dovuta al ridimensionamento dell'attività industriale.
Anche le conseguenze della finanziarizzazione meritano un approfondimento. Strumenti finanziari, contratti futures e strategie di copertura consentono di anticipare nei prezzi correnti eventi attesi anche a diversi anni di distanza. Se in passato era sufficiente valutarne gli effetti sulla disponibilità delle quote, oggi è necessario considerare anche il modo in cui le modifiche regolatorie influenzano le aspettative degli operatori e, di conseguenza, il prezzo della CO₂. Diventa sempre più importante rafforzare il monitoraggio e la trasparenza sulla partecipazione degli operatori finanziari e comprendere meglio come le aspettative si trasmettono ai prezzi e, da questi, agli investimenti dell'economia reale.
La presenza di intermediari e di strumenti di copertura è indispensabile per consentire alle imprese obbligate di gestire il rischio legato alla volatilità del prezzo della CO₂. Tuttavia, in un mercato in cui la partecipazione è obbligatoria per migliaia di imprese europee, diventa legittimo interrogarsi su come garantire che le dinamiche finanziarie rimangano funzionali agli obiettivi del sistema e non finiscano per amplificarne la volatilità o allontanare il prezzo della CO₂ dalle condizioni dell'economia reale. Solo mantenendo un legame credibile tra scarsità delle quote, funzionamento dei mercati finanziari e investimenti nell'economia reale il sistema potrà continuare a rappresentare uno degli strumenti centrali della transizione europea.
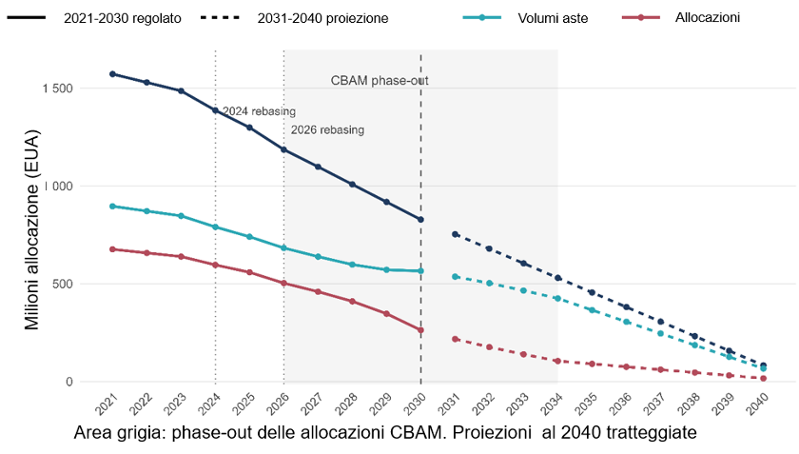
Vi è anche un tema rilevante di finanza pubblica. Nel lungo periodo, il progressivo irrigidimento del tetto alle emissioni (cap) del sistema ETS genera un paradosso strutturale: mentre la ridotta disponibilità di quote rafforza l’efficacia ambientale e sostiene il prezzo della CO₂, la contestuale diminuzione dei volumi messi all’asta limita inevitabilmente la capacità del sistema di generare risorse finanziarie. Questa contrazione dei ricavi ETS si verificherà proprio nel decennio 2031–2040, ossia nel momento di massimo fabbisogno economico per lo sviluppo di reti, idrogeno, tecnologie CCUS e riconversione industriale. Gli introiti del mercato del carbonio non saranno quindi sufficienti da soli a coprire i costi della transizione. Dunque, l’efficacia della transizione ecologica europea dipende dalla capacità della Commissione Europea integrare l'ETS nella politica industriale.
Evoluzione del CAP ETS, allocazioni gratuite e volumi destinati alle aste nel periodo 2021-2040
Fonte: Elaborazione dell’Autore su CESISP (2026), ETS Functioning and Directions for Mechanism Improvement
In conclusione, per garantire la tenuta del sistema produttivo si auspicano aggiornamenti dell’ETS in più dimensioni. In primo luogo, occorre considerare le divergenze geografiche e di contesto. È importante superare le attuali rigidità regolatorie. Riallineare i meccanismi di compensazione dei costi indiretti alle reali specificità dei mercati elettrici nazionali rappresenta un passo fondamentale per tutelare i settori energivori senza distorcere la concorrenza. Al contempo, occorre prender atto della duplice natura dei mercati dell'energia, affiancando alla formazione del prezzo a breve termine strumenti di lungo periodo in grado di offrire la stabilità finanziaria necessaria agli investimenti di decarbonizzazione. Inoltre, occorre integrare il segnale di prezzo della CO₂ con una strategia industriale europea integrata, capace di sviluppare in modo omogeneo le condizioni infrastrutturali abilitanti dei Paesi Europei, supportando così l'ETS a promuovere un'effettiva riconversione tecnologica in tutti i Paesi ed evitando fenomeni di deindustrializzazione asimmetrica.
In secondo luogo, è necessario governare gli effetti della finanziarizzazione del mercato. Rafforzare il monitoraggio e la trasparenza sugli operatori finanziari, unitamente a una revisione della MSR per ridurre le dinamiche speculative che deviano il prezzo della CO₂.
In terzo luogo, la governance europea deve affrontare il paradosso strutturale dell'ETS: l'inevitabile contrazione futura dei proventi delle aste, dovuta al progressivo calo delle quote disponibili, impone di non fare affidamento sul solo mercato del carbonio per finanziare le tecnologie decarbonizzanti. Il mercato della CO₂ deve quindi continuare a svolgere il suo ruolo di incentivo economico, ma solo attraverso un'azione coordinata tra prezzo della CO₂, capitali privati, risorse finanziarie dell'Unione e una pragmatica politica industriale sarà possibile guidare la trasformazione energetica, dimostrando che la tutela del clima e la competitività dell'industria europea sono due lati della stessa medaglia.