FONTI FOSSILI | 150 ARTICOLI
Europe has taken a greater share of the LNG market this year as it raised its prices to divert cargoes away from Asia to ensure steady injections into gas storage facilities after a colder winter. Europe, including the UK and Turkey, took in 32% of global LNG imports during January-May 2025, up five points from January-May 2024, when the region received 27% of deliveries.
La volontà dell’Unione europea di proseguire sulla strada del distacco energetico dalla Russia, da completare entro il 2027, aprirà ancora maggiori spazi di mercato agli altri paesi esportatori di gas liquefatto. Nel 2024 il blocco ha importato oltre 100 miliardi di metri cubi di GNL, principalmente dagli Stati Uniti, ma i carichi russi hanno rappresentato una quota significativa sul totale degli approvvigionamenti, con 20 miliardi di metri cubi.
Il mercato del gas europeo si ritrova in questi mesi a fare i conti con l’impatto dello scorso inverno, che ha visto un aumento di domanda del 10% rispetto all’anno precedente, come mostrato dalla fig. seguente. Questo ha portato a un consumo dei volumi in stoccaggio molto maggiore rispetto agli ultimi anni.
I primi mesi del 2025, relativamente al mercato del GNL, sono stati caratterizzati da dinamiche diverse rispetto a quanto verificatosi l’anno prima. L'Europa si è accaparrata una quota maggiore di GNL, aumentando i prezzi per dirottare i carichi dall'Asia e garantire iniezioni costanti negli impianti di stoccaggio dopo un inverno più freddo. Il Vecchio Continente, inclusi Regno Unito e Turchia, tra gennaio-maggio 2025 ha assorbito il 32% delle importazioni globali di GNL, con un aumento di cinque punti percentuali rispetto al pari periodo 2024.
Il GNL è stato al centro dell'attenzione alla recente Conferenza Mondiale sul Gas dell'International Gas Union (IGU), tenutasi a Pechino il mese scorso. Il che non sorprende, visti i movimenti globali che si stanno registrando in questo mercato e la propensione e l'impegno del continente asiatico a prendere ulteriormente le distanze dai combustibili fossili ad alta intensità di carbonio come il carbone.
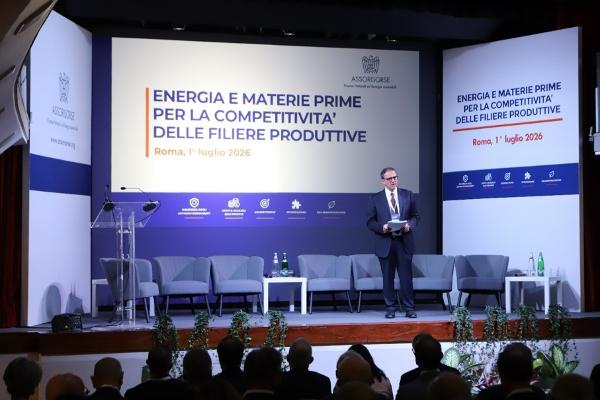
Tra le parole chiave dell’energia emerse nell’evento che Assorisorse e RiEnergia hanno organizzato nell’ambito di OMC 2025 figurano le parole “gas” e “sostituibilità”. Su queste ha riflettuto il Prof. Massimo Nicolazzi, sottolineando l’importanza che ha avuto e che ancora avrà questa fonte nel soddisfare una crescente fame di energia e nel permettere forniture stabili in un mondo che va ancora a rilento, e con evidente difficoltà oggettive, verso uno sviluppo massiccio delle fonti rinnovabili.
Trends in global oil demand continue to shift. Consumption is set to keep growing in emerging markets, but an uneven pace in the transition to less carbon intense sources of energy clouds when plateauing or declining oil demand takes hold. The adoption of EVs, stronger regulatory frameworks, technological innovation, and geopolitical issues also play significant roles in influencing both demand and supply dynamics. The future of oil demand will depend on how countries balance energy security, sustainability goals, and economic growth.
Giunti alla fine del primo trimestre del 2025, è possibile tracciare le prime dinamiche che hanno caratterizzato il mercato del petrolio. Iniziamo dalla domanda, per cui è difficile intravedere un andamento univoco. Il consumo di questa fonte continuerà a crescere nei mercati emergenti, anche se la velocità di questa crescita sarà direttamente influenzata dalle politiche di decarbonizzazione messe in atto dai governi, dal tasso di diffusione dei veicoli elettrici, dall’innovazione tecnologica nonché dall’avvicendarsi delle questioni geopolitiche.
Coal is the most abundant source of electricity generation worldwide, currently contributing over 36% of the world's electricity supply. Coal-powered plants which around 16% of the electricity in the United States. Coal is an energy resource that is produced domestically. Nearly total volume of coal is mainly utilized for domestic electricity generation comes from U.S. mines. In contrast, significant energy sources such as nuclear and renewable energy depend heavily on imported minerals to power nuclear reactors or build wind turbines and solar panels.
The world is edging towards a slow-paced energy transition, with fossil fuels remaining cheaper and more accessible than many lower-carbon alternatives. In Wood Mackenzie's base case, the world is on a 2.5°C pathway, with liquids demand slowly peaking early next decade around 106 million barrels per day (b/d) and gas a decade later at over 440 billion cubic feet per day (bcfd).